Domain export-factoring.de kaufen?
Wir ziehen mit dem Projekt
export-factoring.de um.
Sind Sie am Kauf der Domain
export-factoring.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain export-factoring.de kaufen?
Welche Auswirkungen haben Auslandszahlungen auf die Wirtschaft, das Bankwesen und die internationale Handelspolitik?
Auslandszahlungen haben positive Auswirkungen auf die Wirtschaft, da sie den internationalen Handel fördern und die Globalisierung vorantreiben. Sie ermöglichen es Unternehmen, in neue Märkte zu expandieren und ihre Produkte weltweit zu verkaufen. Im Bankwesen führen Auslandszahlungen zu einer erhöhten Nachfrage nach Devisen und internationalen Zahlungsdienstleistungen, was Banken neue Geschäftsmöglichkeiten eröffnet. Auf internationaler Ebene können Auslandszahlungen die Handelspolitik beeinflussen, da sie zu Handelsbilanzdefiziten oder -überschüssen führen können, die wiederum Handelsstreitigkeiten und protektionistische Maßnahmen auslösen können. **
Wie verändert die Einführung von digitalem Geld das traditionelle Bankwesen und den Zahlungsverkehr?
Die Einführung von digitalem Geld verändert das traditionelle Bankwesen, da es die Notwendigkeit von physischem Bargeld verringert und Transaktionen schneller und effizienter macht. Es ermöglicht auch den direkten Austausch von Geld zwischen Personen ohne die Notwendigkeit einer Bank als Vermittler. Dies könnte langfristig zu einer Reduzierung der Bankgebühren und einer größeren finanziellen Inklusion führen. **
Ähnliche Suchbegriffe für Bankwesen
Top-Angebote
Produkte zum Begriff Bankwesen:
-
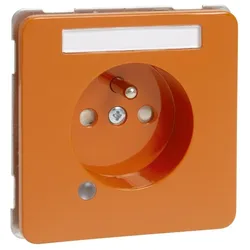
Peha Export-Steckdose orange B80.6571.33LED/4NASIAusführung der Steckdose=SchutzkontaktstiftAnzahl der Steckdosen=1Befestigungsart=Befestigung mit SchraubeMontageart=UnterputzWerkstoff=KunststoffWerkstoffgüte=DuroplastHalogenfrei=jaFarbe=orangeRAL-Nummer (ähnlich)=1003Transparent=neinGeeignet für Schutzart (IP)=IP20Nennspannung=250 VNennstrom Steckdose=16 AÜberspannungsschutz=neinFehlerstromschutz=neinMit Feinsicherung=nein39,60 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
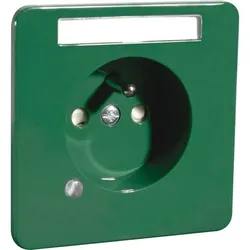
Peha Export-Steckdose gn B80.6571.42LED/4NASIAusführung der Steckdose=SchutzkontaktstiftAnzahl der Steckdosen=1Befestigungsart=Befestigung mit SchraubeMontageart=UnterputzWerkstoff=KunststoffWerkstoffgüte=DuroplastHalogenfrei=jaFarbe=grünRAL-Nummer (ähnlich)=6029Transparent=neinGeeignet für Schutzart (IP)=IP20Nennspannung=250 VNennstrom Steckdose=16 AÜberspannungsschutz=neinFehlerstromschutz=neinMit Feinsicherung=nein39,60 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie können Unternehmen effektives Debitorenmanagement betreiben, um ihre Forderungen zu sichern und ihre Liquidität zu gewährleisten?
Unternehmen können effektives Debitorenmanagement betreiben, indem sie klare Zahlungsbedingungen festlegen, regelmäßig Mahnungen versenden und bei Zahlungsverzug konsequent handeln. Durch eine regelmäßige Überwachung der offenen Forderungen und eine enge Zusammenarbeit mit Inkassounternehmen können Unternehmen ihre Liquidität sichern und Forderungsausfälle minimieren. Ein professionelles Debitorenmanagement trägt dazu bei, die Zahlungsmoral der Kunden zu verbessern und das Risiko von Zahlungsausfällen zu reduzieren. **
-
Was sind die Vor- und Nachteile von Pfandkrediten in Bezug auf Finanzierung, Liquidität und Risikomanagement in verschiedenen Branchen wie Bankwesen, Immobilien und Einzelhandel?
Pfandkredite bieten den Vorteil, dass sie eine schnelle Finanzierungsmöglichkeit darstellen, da sie auf vorhandenen Vermögenswerten basieren und keine langwierigen Bonitätsprüfungen erfordern. Dies kann insbesondere im Einzelhandel und Immobilienbereich nützlich sein, um kurzfristige Liquiditätsengpässe zu überbrücken. Allerdings können Pfandkredite auch ein höheres Risiko für den Kreditnehmer darstellen, da bei Nichterfüllung der Rückzahlungsvereinbarungen der Verlust des hinterlegten Vermögens droht. Dies kann im Bankwesen zu zusätzlichen Risiken führen, insbesondere wenn die Werthaltigkeit der hinterlegten Vermögenswerte schwierig zu bewerten ist. Im Immobilienbereich können Pfandkredite dazu be **
-
Was sind die Vorteile und Nachteile des Factoring zur Verbesserung der Liquidität und Finanzierung von Unternehmen?
Vorteile: Factoring verbessert die Liquidität eines Unternehmens, da es sofortiges Kapital für offene Forderungen bietet. Es ermöglicht eine schnellere Finanzierung ohne zusätzliche Schulden. Factoring reduziert das Risiko von Zahlungsausfällen und verbessert die Bonität des Unternehmens. Nachteile: Factoring kann teurer sein als traditionelle Kredite und die Gewinnmarge des Unternehmens verringern. Es kann zu einem Verlust der Kundenbeziehung führen, da die Kunden direkt mit dem Factoring-Unternehmen interagieren. Das Unternehmen könnte auch weniger Kontrolle über den Forderungsprozess haben. **
-
Welche Auswirkungen hat die Verwendung von virtuellen Währungen auf das traditionelle Bankwesen und den internationalen Zahlungsverkehr?
Die Verwendung von virtuellen Währungen kann das traditionelle Bankwesen beeinflussen, da sie alternative Zahlungsmethoden bieten und die Notwendigkeit von Banken verringern können. Im internationalen Zahlungsverkehr können virtuelle Währungen Transaktionen schneller und kostengünstiger machen, was traditionelle Banken unter Druck setzen könnte, ihre Dienstleistungen zu verbessern. Es besteht jedoch auch die Gefahr von regulatorischen Herausforderungen und Sicherheitsrisiken im Zusammenhang mit virtuellen Währungen. **

Wie können Factoring-Dienstleistungen kleinen Unternehmen helfen, ihre Liquidität zu verbessern? Welche Vorteile bieten Factoring-Dienstleistungen für Unternehmen in Bezug auf die Verwaltung ihrer Forderungen?
Factoring-Dienstleistungen ermöglichen es kleinen Unternehmen, sofortige Zahlungen für ihre ausstehenden Rechnungen zu erhalten, was ihre Liquidität verbessert. Durch den Verkauf ihrer Forderungen an Factoring-Unternehmen können Unternehmen ihr Working Capital erhöhen und ihre Cashflow-Probleme lösen. Zudem übernehmen Factoring-Dienstleister das Risiko von Zahlungsausfällen und bieten zusätzliche Dienstleistungen wie das Debitorenmanagement an. **
Wer erfand das europäische Bankwesen?
Das europäische Bankwesen wurde nicht von einer einzelnen Person erfunden, sondern entwickelte sich über Jahrhunderte hinweg. Es begann im Mittelalter mit Geldwechslern und Geldverleihern, die in Städten wie Florenz, Venedig und Genua tätig waren. Diese frühen Bankiers boten Dienstleistungen wie den Umtausch von Währungen und die Vergabe von Krediten an. Im Laufe der Zeit entstanden in verschiedenen europäischen Ländern Zentralbanken und Handelsbanken, die das moderne Bankwesen prägten. Zu den bedeutenden Persönlichkeiten, die das europäische Bankwesen beeinflusst haben, gehören unter anderem die Medici-Familie in Italien und die Fugger-Familie in Deutschland. Letztendlich war es eine Kombination aus historischen Entwicklungen, wirtschaftlichen Bedürfnissen und individuellen Innovationen, die das europäische Bankwesen formte. **
Top-Angebote
Produkte zum Begriff Bankwesen:
-
Peha Export-Steckdose orange B80.6571.33LED/4NASIAusführung der Steckdose=SchutzkontaktstiftAnzahl der Steckdosen=1Befestigungsart=Befestigung mit SchraubeMontageart=UnterputzWerkstoff=KunststoffWerkstoffgüte=DuroplastHalogenfrei=jaFarbe=orangeRAL-Nummer (ähnlich)=1003Transparent=neinGeeignet für Schutzart (IP)=IP20Nennspannung=250 VNennstrom Steckdose=16 AÜberspannungsschutz=neinFehlerstromschutz=neinMit Feinsicherung=nein39,60 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen haben Auslandszahlungen auf die Wirtschaft, das Bankwesen und die internationale Handelspolitik?
Auslandszahlungen haben positive Auswirkungen auf die Wirtschaft, da sie den internationalen Handel fördern und die Globalisierung vorantreiben. Sie ermöglichen es Unternehmen, in neue Märkte zu expandieren und ihre Produkte weltweit zu verkaufen. Im Bankwesen führen Auslandszahlungen zu einer erhöhten Nachfrage nach Devisen und internationalen Zahlungsdienstleistungen, was Banken neue Geschäftsmöglichkeiten eröffnet. Auf internationaler Ebene können Auslandszahlungen die Handelspolitik beeinflussen, da sie zu Handelsbilanzdefiziten oder -überschüssen führen können, die wiederum Handelsstreitigkeiten und protektionistische Maßnahmen auslösen können. **
-
Wie verändert die Einführung von digitalem Geld das traditionelle Bankwesen und den Zahlungsverkehr?
Die Einführung von digitalem Geld verändert das traditionelle Bankwesen, da es die Notwendigkeit von physischem Bargeld verringert und Transaktionen schneller und effizienter macht. Es ermöglicht auch den direkten Austausch von Geld zwischen Personen ohne die Notwendigkeit einer Bank als Vermittler. Dies könnte langfristig zu einer Reduzierung der Bankgebühren und einer größeren finanziellen Inklusion führen. **
-
Wie können Unternehmen effektives Debitorenmanagement betreiben, um ihre Forderungen zu sichern und ihre Liquidität zu gewährleisten?
Unternehmen können effektives Debitorenmanagement betreiben, indem sie klare Zahlungsbedingungen festlegen, regelmäßig Mahnungen versenden und bei Zahlungsverzug konsequent handeln. Durch eine regelmäßige Überwachung der offenen Forderungen und eine enge Zusammenarbeit mit Inkassounternehmen können Unternehmen ihre Liquidität sichern und Forderungsausfälle minimieren. Ein professionelles Debitorenmanagement trägt dazu bei, die Zahlungsmoral der Kunden zu verbessern und das Risiko von Zahlungsausfällen zu reduzieren. **
-
Was sind die Vor- und Nachteile von Pfandkrediten in Bezug auf Finanzierung, Liquidität und Risikomanagement in verschiedenen Branchen wie Bankwesen, Immobilien und Einzelhandel?
Pfandkredite bieten den Vorteil, dass sie eine schnelle Finanzierungsmöglichkeit darstellen, da sie auf vorhandenen Vermögenswerten basieren und keine langwierigen Bonitätsprüfungen erfordern. Dies kann insbesondere im Einzelhandel und Immobilienbereich nützlich sein, um kurzfristige Liquiditätsengpässe zu überbrücken. Allerdings können Pfandkredite auch ein höheres Risiko für den Kreditnehmer darstellen, da bei Nichterfüllung der Rückzahlungsvereinbarungen der Verlust des hinterlegten Vermögens droht. Dies kann im Bankwesen zu zusätzlichen Risiken führen, insbesondere wenn die Werthaltigkeit der hinterlegten Vermögenswerte schwierig zu bewerten ist. Im Immobilienbereich können Pfandkredite dazu be **
Ähnliche Suchbegriffe für Bankwesen
-
Peha Export-Steckdose gn B80.6571.42LED/4NASIAusführung der Steckdose=SchutzkontaktstiftAnzahl der Steckdosen=1Befestigungsart=Befestigung mit SchraubeMontageart=UnterputzWerkstoff=KunststoffWerkstoffgüte=DuroplastHalogenfrei=jaFarbe=grünRAL-Nummer (ähnlich)=6029Transparent=neinGeeignet für Schutzart (IP)=IP20Nennspannung=250 VNennstrom Steckdose=16 AÜberspannungsschutz=neinFehlerstromschutz=neinMit Feinsicherung=nein39,60 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Peha Export-Steckdose sw B 20.6571.192 SIAusführung der Steckdose=SchutzkontaktstiftAnzahl der Steckdosen=1Befestigungsart=Krallen-/SchraubbefestigungMontageart=UnterputzWerkstoff=KunststoffWerkstoffgüte=ThermoplastHalogenfrei=jaFarbe=schwarzRAL-Nummer (ähnlich)=9005Transparent=neinGeeignet für Schutzart (IP)=IP20Nennspannung=250 VNennstrom Steckdose=16 AÜberspannungsschutz=neinFehlerstromschutz=neinMit Feinsicherung=nein10,88 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Nachteile des Factoring zur Verbesserung der Liquidität und Finanzierung von Unternehmen?
Vorteile: Factoring verbessert die Liquidität eines Unternehmens, da es sofortiges Kapital für offene Forderungen bietet. Es ermöglicht eine schnellere Finanzierung ohne zusätzliche Schulden. Factoring reduziert das Risiko von Zahlungsausfällen und verbessert die Bonität des Unternehmens. Nachteile: Factoring kann teurer sein als traditionelle Kredite und die Gewinnmarge des Unternehmens verringern. Es kann zu einem Verlust der Kundenbeziehung führen, da die Kunden direkt mit dem Factoring-Unternehmen interagieren. Das Unternehmen könnte auch weniger Kontrolle über den Forderungsprozess haben. **
-
Welche Auswirkungen hat die Verwendung von virtuellen Währungen auf das traditionelle Bankwesen und den internationalen Zahlungsverkehr?
Die Verwendung von virtuellen Währungen kann das traditionelle Bankwesen beeinflussen, da sie alternative Zahlungsmethoden bieten und die Notwendigkeit von Banken verringern können. Im internationalen Zahlungsverkehr können virtuelle Währungen Transaktionen schneller und kostengünstiger machen, was traditionelle Banken unter Druck setzen könnte, ihre Dienstleistungen zu verbessern. Es besteht jedoch auch die Gefahr von regulatorischen Herausforderungen und Sicherheitsrisiken im Zusammenhang mit virtuellen Währungen. **
-
Wie können Factoring-Dienstleistungen kleinen Unternehmen helfen, ihre Liquidität zu verbessern? Welche Vorteile bieten Factoring-Dienstleistungen für Unternehmen in Bezug auf die Verwaltung ihrer Forderungen?
Factoring-Dienstleistungen ermöglichen es kleinen Unternehmen, sofortige Zahlungen für ihre ausstehenden Rechnungen zu erhalten, was ihre Liquidität verbessert. Durch den Verkauf ihrer Forderungen an Factoring-Unternehmen können Unternehmen ihr Working Capital erhöhen und ihre Cashflow-Probleme lösen. Zudem übernehmen Factoring-Dienstleister das Risiko von Zahlungsausfällen und bieten zusätzliche Dienstleistungen wie das Debitorenmanagement an. **
-
Wer erfand das europäische Bankwesen?
Das europäische Bankwesen wurde nicht von einer einzelnen Person erfunden, sondern entwickelte sich über Jahrhunderte hinweg. Es begann im Mittelalter mit Geldwechslern und Geldverleihern, die in Städten wie Florenz, Venedig und Genua tätig waren. Diese frühen Bankiers boten Dienstleistungen wie den Umtausch von Währungen und die Vergabe von Krediten an. Im Laufe der Zeit entstanden in verschiedenen europäischen Ländern Zentralbanken und Handelsbanken, die das moderne Bankwesen prägten. Zu den bedeutenden Persönlichkeiten, die das europäische Bankwesen beeinflusst haben, gehören unter anderem die Medici-Familie in Italien und die Fugger-Familie in Deutschland. Letztendlich war es eine Kombination aus historischen Entwicklungen, wirtschaftlichen Bedürfnissen und individuellen Innovationen, die das europäische Bankwesen formte. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.